バンドルカードは便利ですが、他にもプリペイドカードや後払いアプリの選択肢が増えています。Kyashのようなポイント還元重視派から、Paidyなどの後払い志向、Revolutみたいな海外利用対応まで、用途に合わせて選べる時代になりました。この記事では、バンドルカード利用者が次に検討すべき7つのアプリをまとめました。チャージ方法・手数料・本人確認など、あなたにぴったりの1本が見つかります。
この記事のポイント
- バンドルカード代わりに何を選ぶかは、海外利用のニーズ・ポイント還元率・本人確認の手軽さで決まります。
- プリペイド派・後払い派・海外対応重視で、各アプリの立ち位置が異なります。自分の軸を決めましょう。
- 7アプリの手数料・チャージ方法・ポイント制度を比較表で一覧化。迷ったらこれで判断できます。
- 本当に安全なのか、後払いの落とし穴、使い分けのコツなど、よくある疑問をすっきり解消します。
バンドルカードみたいなアプリ おすすめ7選
1. Kyash(キャッシュ)-チャージ式Visaカード

Kyashは、プリペイドとポストペイを1つのアプリで統合したVisaウォレット。スマホからチャージするだけで、街でもネットでもカードレス決済が即座に使えます。タッチ決済対応で実店舗での支払いもスムーズ。共有口座機能で友人との割り勘管理も効率的。ポイント還元やリアルタイム支出管理で、バンドルカード以上の利便性を実現しています。銀行口座やコンビニからのチャージ方法も豊富で、自分に合った入金スタイルをカスタマイズ可能。
複数の入金方法(銀行振込、ペイジー、コンビニ等)に対応し、即時チャージで待ち時間なし。プリペイド形式だから使い過ぎの心配もありません。後払い機能とクレジットカード連携で、支出パターンに応じた柔軟な決済方法を選択できます。
良い点
- 複数の入金方法対応で、いつでも好きなタイミングでチャージ可能
- 共有口座機能で友人や恋人との割り勘管理が直感的に実行
- タッチ決済対応で街の店舗でもカード不要のスムーズな支払い
編集部コメント
日常の支払いをコンパクトに管理しながら、友人との割り勘や送金も効率化したい20代〜30代向け。カードレス決済の利便性とお金の可視化を重視するユーザーに最適です。
2. Paidy (あと払いペイディ)-後払いアプリ

Paidyは、クレジットカード不要で翌月まとめて後払いできるアプリ。70万店以上の加盟店で利用でき、Amazon、SHEIN、DMMなど大手サービスに対応。1ヶ月の複数購入をまとめて清算でき、コンビニ・銀行・口座振替から支払い方法が選べます。本人確認後は3・6・12回の分割手数料0%や、Apple製品向けの最大36回0%分割も利用可能。クレジットカード不要で計画的な購入をサポート。
コンビニで画面を見せるだけの支払いや「すぐ払い」で好きなタイミングでの清算も可能。アプリの「お買い物」機能で欲しい商品を検索し、そのままペイディで決済。365日24時間の不正監視で安心の購入体験を実現しています。
良い点
- クレジットカード不要で、本人確認なしでも今すぐ利用開始できる
- 70万店以上の加盟店で統一された翌月まとめて払いで管理が楽
- 分割手数料0%や予算設定で使い過ぎを防止、計画的な購入が可能
編集部コメント
毎月の支払いをまとめて管理したい、クレジットカードの使い過ぎが心配な層。Apple製品の分割購入を検討している方にも特に有効です。
3. Vプリカ+


Vプリカ+は、アプリだけでVisaバーチャルカードが即座に発行されるプリペイドサービス。シンプルなアカウント登録でオンラインショップ専用「でじなカード」がすぐに手に入ります。チャージ方法も多彩で、コード購入から銀行振込、さらに後払いオプションまで対応。リアルカード「そとなカード」を発行すれば街のコンビニやスーパーでも使用可能で、バンドルカードの軽快さとVプリカの柔軟性を兼ね備えています。本人確認後は公共料金やサブスク決済にも対応。
セキュリティロック機能でワンタップ操作による一時停止・再開が可能。カード情報はアプリから瞬時にコピーできるため、オンラインショップでの入力が簡単。未成年も親権者同意で利用でき、家族全体のVisa決済を一元管理できます。
良い点
- バーチャルカードが即座に発行され、セキュリティロック機能で不正防止
- チャージ方法が豊富で、コード購入から銀行振込、後払いまで対応
- リアルカード発行で街のVisa加盟店でも使え、汎用性が高い
編集部コメント
ネットショップと実店舗の両立を求める方や、セキュリティを重視しながら柔軟なチャージ方法を選びたい層に最適。未成年向けのカード管理にも活躍します。
4. Revolut

Revolutは、グローバルな金融サービスをアプリ一つで実現するVisaデビットカード。35種類以上の通貨をアプリ内に保有でき、海外事務手数料0%での両替が可能です。海外旅行や出張時には150以上の現地通貨での決済が即座に実行され、ATM引き出しや海外送金手数料0%(中継銀行除く)で資金移動。金や銀の購入など投資機能も搭載し、単なる決済ツールを超えた多機能性を備えています。世界7000万人に信頼される金融プラットフォーム。
国内銀行口座やクレジット・デビットカードからのチャージに加え、海外銀行口座からの入金も可能。タッチ決済で国内外の支払いがシームレス。金や銀を金融資産として購入できるため、資産分散を気軽に始められます。
良い点
- 海外事務手数料0%で35種類以上の通貨両替、海外利用時のコスト削減
- 150以上の国・地域での現地通貨決済で、海外旅行中の両替手続き不要
- 金や銀の購入機能で資産運用も可能、多機能なグローバルウォレット
編集部コメント
海外出張が多い方や為替レートを気にして国際送金している層。世界中での支払いや資産運用をワンアプリで完結させたいユーザーに最適。
5. ultra pay(ウルトラペイ)-誰でもVisa


ultra payは、誰でも審査なしで作れるVisaプリペイドカード。アプリから登録するだけでオンライン専用の「でじなカード」がすぐに発行され、Visa加盟店での決済が可能。チャージはセブン銀行ATM、コンビニ、ペイジーなど多様な方法に対応し、後払いオプションも選択できます。街での利用には「そとなカード」を発行することで、カード番号が表示されないセキュリティ設計により安心。プリペイド形式で使い過ぎの心配がなく、バンドルカード同等の手軽さを実現。
「でじなカード」はアプリからカード情報をコピーしてすぐにネットショップで使用可能。不正利用の際も即座に対応。後払い(ミライバライ)チャージで柔軟な支払いスタイルを構築できます。
良い点
- 審査なしで誰でも作れ、でじなカードならアプリからすぐに利用開始
- セブン銀行ATM、コンビニ、ペイジー等、多様なチャージ方法で利便性高
- カード番号非表示設計で不正利用対策が強固、セキュリティ重視層に向く
編集部コメント
クレジットカードの審査に落ちた経験がある方や、シンプルなプリペイド型カード管理を求める層。セキュリティ重視でありながら手軽さも欲しいユーザーに最適です。
6. atone (アトネ) – カードがいらない後払い

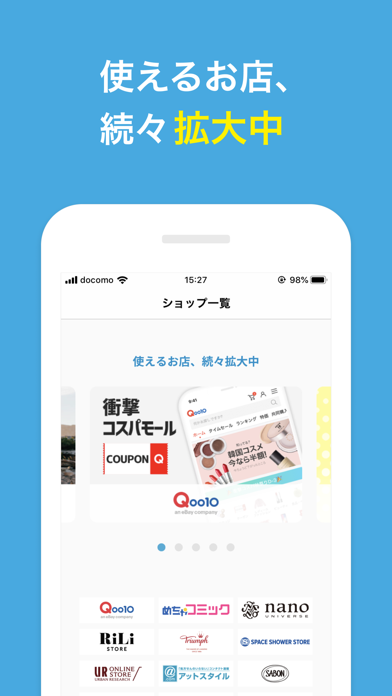
atoneは、クレジットカードを持たない層や現金派に向けた後払い決済。カードの登録やチャージといった煩雑な手続きは不要で、電話番号認証だけで利用開始できます。ご利用代金は翌月にコンビニか口座振替で清算。1ポイント1円として使えるポイント制度で、継続的なお買い物でお得に。業界大手ネットプロテクションズが365日24時間監視し、安心の後払い体験を提供します。バンドルカードより操作がシンプルで、現金感覚でネット購入したい方に向いています。
コンビニ払いは端末・電子バーコード・請求書から選択可能。商品が届いてから代金後払いなので、不安なく購入できます。ポイント機能で毎月のお買い物がお得に進行します。
良い点
- 電話番号認証だけで即座に利用開始、クレジットカード不要でシンプル
- 翌月にコンビニか口座振替で清算、現金派の使い慣れた支払い方式対応
- 1ポイント1円で毎月のお買い物がお得、業界大手による不正監視で安心
編集部コメント
クレジットカード不信感がある方や現金管理が得意な層。シンプルな後払いシステムで安心を重視するユーザーに最適。
7. ワンバンク:AI家計簿アプリで頑張らなくていいお金の管理


ワンバンクは、AIが支出パターンを学習しながら自動でお金を整えてくれるVisaプリペイドカード。複雑な設定なしでゲーム感覚で続けられるため、家計管理の負担が大幅に軽減されます。ペアカード機能でカップルや夫婦の共有口座を一元管理でき、個人向けのマイカード、お子さま向けのジュニアカードも用意。銀行口座・クレジットカード・コンビニから無料でチャージでき、あとばらいオプションで柔軟な支払いが可能。お金の不安をAIサポートで自然と解消する次世代型家計管理ツール。
アプリで現在の残高や支払い履歴をリアルタイムで確認でき、支払い時にプッシュ通知。過去の残高もグラフで可視化され、使い過ぎを一目瞭然。ジュニアカードなら、お子さまがスマホなしでもカードを利用できます。
良い点
- AIが支出を自動学習して次の行動をサポート、面倒な設定が不要
- ペアカード機能で夫婦やカップルの共有口座を一元管理、割り勘も効率化
- 銀行口座やコンビニから無料でチャージ、あとばらいで柔軟な支払い対応
編集部コメント
家計管理が苦手な方やカップル・夫婦で支出を共有したい層。お子さまの金銭教育を始めたい親世代にも最適。


バンドルカードみたいなアプリの選び方
ご紹介した7本のアプリはどれも実用度が高く、それぞれに得意分野がはっきり分かれているのが特徴です。ここからは、自分の使い方にぴったり合う一本を選ぶための判断軸を5つに整理してご紹介します。
1. 利用目的で選ぶ(海外利用/オンライン/家計管理)
バンドルカードと同じくオンライン買い物メインであれば、ほぼすべてのアプリで対応します。一方、海外利用を視野に入れているなら、Revolutがおすすめです。また最近は、単なるカード機能だけでなく、家計管理ツールとしての側面を持つアプリも増えています。ワンバンクのようにAI家計簿を兼ねたアプリもあり、「カードとしてだけでなく、お金の見える化を重視したい」というニーズにも応えるようになってきました。あなたが「何に使いたいか」で、最適なアプリが変わります。複数持ちも選択肢です。
オンライン決済が中心なら、ポイント還元率で選ぶのが効率的です。一方、コンビニなどのリアル決済もよくするなら、カード形式(Kyashなど)の方が使いやすいでしょう。家計管理の煩雑さを感じているなら、ワンバンクのようなAI家計簿機能に価値があります。この3つの視点を組み合わせれば、自分に最適なアプリが見つかります。
2. チャージ方法で選ぶ(コンビニ/銀行/クレカ/後払い)
コンビニでチャージしたい人が多いと思いますが、アプリによって対応状況が異なります。Kyashはセブンイレブン・ファミマ・ローソンなど主要コンビニで対応し、Vプリカ+も同様に対応しています。一方、Paidyは後払い専用なので、事前チャージ概念がありません。Revolutは銀行口座からの自動送金が基本です。「毎月コンビニでチャージしたい」なら前者、「給与日に自動チャージされるのが楽」なら後者、というように、日々のライフスタイルに合わせて選ぶことが大切です。
クレジットカードから間接的にチャージしたい場合、Kyashなら対応していますが、手数料がかかる場合もあります。後払いアプリ(PaidyやAtone)なら、銀行口座の登録のみで即利用できるため、事前チャージの手間がありません。どのチャージ方法があなたの行動パターンに最もマッチするかが選択のカギです。
3. 手数料で選ぶ
バンドルカードと同様に、発行費・年会費は無料のアプリがほとんどです。ただし、コンビニチャージ時の手数料(100円~200円程度)、クレジットカード経由チャージの手数料、海外利用時の両替手数料は、アプリごとに大きく異なります。Kyashは日本円での両替手数料が安いとされており、Revolutは複数通貨両替を低コストで扱えることで知られています。一度の利用額が大きければ大きいほど、手数料の差が響きます。
後払いアプリ(PaidyやAtone)は、チャージ手数料がゼロである利点があります。その代わり、支払い時に分割手数料が発生する場合があります。手数料トータルで考えると、使用パターンによって優劣が変わるという点を押さえておきましょう。毎月の想定利用額と支払い方法を元に、月間コストを比較するのが賢い選択方法です。
4. 本人確認の手軽さで選ぶ
本人確認なしで使えるアプリもあれば、厳格な確認プロセスを要するアプリもあります。バンドルカードは簡易版と認証版で分かれていますが、各アプリも同様です。KyashはSMS認証だけで基本機能が使え、その後段階的に本人確認を進める形式が人気です。一方、Revolut はセルフィーと身分証明書をアップロードする必要があり、初回設定に時間がかかります。「すぐに使い始めたい」という急ぎニーズなら、簡易認証対応アプリを、「セキュリティ重視」なら詳細認証アプリを選ぶとよいでしょう。
後払いアプリ(PaidyやAtone)は、購入時点では確認不要で、後から必要に応じて本人確認する仕組みが多いです。これは利便性の高さが評価される理由の一つです。ただし、利用額上限を高くしたい場合は、本人確認が必須になります。「今すぐ小額利用したい」なら後払い系、「継続利用で上限を上げたい」なら事前確認系を選ぶのが効率的です。
5. ポイント還元・キャンペーンで選ぶ
プリペイド系アプリの中でも、ポイント還元率は大きな差があります。Kyashは1~3%のポイント還元をうたっており、継続利用で効率が良いとされています。一方、Paidyやatoneなどの後払いアプリは、定期的なキャンペーン割引(初回利用で割引など)で、ポイント以上のメリットを提供することもあります。ultra payは新規ユーザー向けのボーナスが厚いという声があります。同じように見えるアプリでも、還元構造が全く異なるため、「ポイント派」と「キャンペーン派」で最適選択が変わります。
ポイント還元を最大化したいなら、小額利用を頻繁に繰り返す使い方よりも、まとめ買い+還元の組み合わせがお得です。キャンペーンは時季依存なので、新生活応援キャンペーン(春)やセール時期(年末年始)を狙って利用するのが賢明です。複数アプリを用途で使い分けることで、トータル還元を最大化できます。
用途別のおすすめ傾向
- 海外利用を想定するなら、Revolut一択。複数通貨両替や海外ATM出金対応など、国内アプリより機能が充実しています。
- 毎月少額をコツコツ利用するなら、Kyashで1~3%還元を積み重ねるのが効果的。キャッシュバック系が向いています。
- 今月の支払いを来月に延ばしたいなら、PaidyやAtoneなど後払い専門アプリ。手数料少なく柔軟です。
- 毎月のお金の流れを把握したい人は、ワンバンクのAI家計簿機能が便利。カード機能と管理機能の一体化が推奨です。
注意点
- 後払いアプリは便利ですが、翌月以降の支払い忘れリスクがあります。利用額と返済予定を必ず記録しましょう。
- 複数アプリの利用額合計で、月の予算管理が複雑になる可能性。一つのアプリに統一するか、記録アプリ併用を推奨します。
7アプリ比較表
| アプリ名 | カードタイプ | チャージ方法 | 手数料 | 特徴 | 対応OS |
|---|---|---|---|---|---|
| Kyash(キャッシュ)- チャージ式Visaカード | プリペイド+ポストペイ | コンビニ/銀行/クレカ | 発行・年会費無料 | 1~3%ポイント還元 | iOS/Android |
| Paidy(ペイディ)- あと払いペイディ | 後払い(バーチャルカード) | 銀行口座(後払い) | チャージ手数料無料、分割時は別途手数料 | 後払い+定期キャンペーン | iOS/Android |
| Vプリカ+ – プリペイドVisa | プリペイド型バーチャルカード | コンビニ/銀行 | 発行・年会費無料 | 使い捨て券も選択可、セキュリティ重視 | iOS/Android |
| Revolut – 海外送金+プリペイド | プリペイド+多機能 | 銀行口座/デビット | 基本無料、海外利用時は低コスト両替 | 複数通貨・国際送金対応 | iOS/Android |
| ultra pay(ウルトラペイ)- 誰でもVisaプリペイド | プリペイドカード | コンビニ/銀行 | 発行・年会費無料 | 誰でも発行可能、新規ボーナス | iOS/Android |
| atone(アトネ)- カードがいらない後払い | 後払い(カードレス) | 銀行口座(後払い) | 手数料無料、分割時別途手数料 | カード形式不要、スマホのみで完結 | iOS/Android |
| ワンバンク – AI家計簿+後払い | プリペイド+AI家計簿 | コンビニ/銀行 | 発行・年会費無料 | AI家計簿分析、自動カテゴリ分類 | iOS/Android |
よくある質問
Q. バンドルカードと似たアプリで一番手数料が安いのはどれですか?
プリペイド系ではKyashやVプリカ+が、コンビニチャージ手数料200円程度で標準的とされています。後払い系(PaidyやAtone)はチャージ概念がないため、初期費用ゼロという点で評価する声があります。海外利用予定ならRevolutの両替手数料が競争力ありとされています。
Q. 本人確認なしで使えるアプリはありますか?
Kyashは簡易SMS認証のみで基本機能を利用できるとされています。後払いアプリ(PaidyやAtone)も、小額利用なら購入時の本人確認不要という声があります。ただし、利用上限を上げたい場合は本人確認が必須になります。
Q. 海外でも使えるバーチャルカードはありますか?
Revolutが最も対応充実しているとされており、現地通貨でのATM出金や複数通貨両替に対応しています。Kyashも海外オンライン決済には対応していますが、両替手数料がかかります。短期海外出張ならRevolutを、定期的な海外利用ならRevolutとKyashの組み合わせという選択肢もあります。
Q. プリペイド・後払いアプリの安全性は大丈夫ですか?
大手企業が運営するアプリ(KyashやPaidyなど)は、銀行並みのセキュリティ基準を採用しているとされています。バーチャルカードであれば、実カード番号露出リスクも低いという声があります。ただし、アプリ側のセキュリティと同様に、ユーザー側のパスワード管理も重要です。
Q. 後払い機能を使うときに気をつけるポイントは?
翌月以降の支払い負担を過小評価しないこと。複数の後払いアプリを同時利用する場合、総利用額が予算を超えないよう記録管理が必要とされています。また、分割払いを使う際は、手数料シミュレーションを事前に確認することをお勧めします。
まとめ
バンドルカードから乗り換える際のポイントは、「何に使いたいか」を明確にすること。海外利用重視なら Revolut、ポイント還元重視なら Kyash、「後払いで楽したい」なら Paidy という具合に、優先順位で選び方が変わります。焦らず自分のニーズに合ったアプリを選んでください。
迷ったらこの選び方
- 海外利用の予定がないなら、国内専用アプリで十分。ある場合はRevolutの導入を強く検討する価値があります。
- 毎月の少額決済を積み重ねたいなら Kyash(ポイント派)、月末一括返済を避けたいなら後払い系(Paidy派)。
- 毎日コンビニチャージなら前払い系、銀行口座自動チャージなら Revolut、すぐに使いたいなら後払い系が最適です。
- 複数アプリを使うなら、家計簿アプリと連携するか、ワンバンクのように統合管理できるアプリの導入をお勧めします。
バンドルカードに慣れた方でも、自分のニーズに合わせた選択肢の豊富さに驚くでしょう。試しに2~3アプリ同時利用して、実際の使い心地を比較してみることをお勧めします。あなたにぴったりのアプリが見つかれば、毎月のキャッシュフローがもっと効率的になります。